El secreto de la riqueza sostenible: cómo hacer que el interés trabaje para vos y no en tu contra
Es la fuerza motriz del universo financiero. Comprender la diferencia entre el interés que pagas y el que recibes es la línea divisoria entre vivir atrapado en deudas o construir verdadera libertad económica.
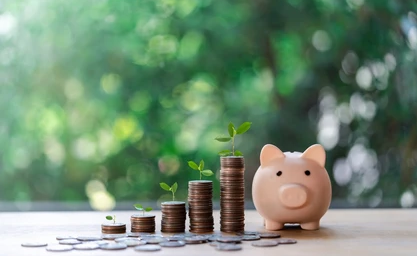
En el mundo de las finanzas personales, existe un concepto que tiene el poder de actuar como tu mejor aliado o como tu peor pesadilla: el interés. Albert Einstein lo definió metafóricamente como la fuerza más poderosa del universo, añadiendo que "aquél que lo entiende, lo gana; aquél que no, lo paga". En el marco de la educación financiera, comprender el funcionamiento del interés no es un simple ejercicio matemático, sino la llave maestra para desbloquear la estabilidad económica a largo plazo.
En esencia, el interés es el precio del dinero. Si pides un préstamo, es el costo que pagas por disponer de un capital que no es tuyo; si inviertes tu dinero, es la ganancia que recibes por prestárselo a una entidad, banco o empresa. La educación financiera nos enseña a mirar este concepto desde dos perspectivas fundamentales que definen tu destino económico: el interés simple y el interés compuesto.
Las dos caras de la moneda: Simple vs. Compuesto
Para dominar tus finanzas, es crucial entender cómo se multiplica el dinero a través de estas dos modalidades:
-
Interés Simple: Se calcula únicamente sobre el capital inicial. Si prestas $1,000 a una tasa del 10% anual, recibirás $100 de ganancia cada año. El capital se mantiene fijo y los rendimientos no se acumulan.
-
Interés Compuesto: Aquí ocurre la verdadera magia financiera. Los intereses que generas se suman al capital inicial, provocando que en el siguiente período los nuevos intereses se calculen sobre un monto mayor. Es el famoso "efecto bola de nieve". Si esos mismos $1,000 al 10% anual se invierten con interés compuesto, el primer año ganas $100, pero el segundo año ya ganas el 10% de $1,100 ($110), y así sucesivamente. Con el tiempo, la curva de crecimiento se vuelve exponencial.
| Año | Interés Simple (Capital: $1,000 al 10%) | Interés Compuesto (Capital: $1,000 al 10%) |
| Año 1 | $1,100 | $1,100 |
| Año 5 | $1,500 | $1,610.51 |
| Año 10 | $2,000 | $2,593.74 |
| Año 20 | $3,000 | $6,727.50 |
El peligro de jugar en el bando equivocado
El gran problema actual es que la mayoría de las personas experimentan el interés compuesto de la peor manera posible: a través de las deudas. Cuando dejas saldos pendientes en la tarjeta de crédito o encadenas préstamos de consumo rápidos, los intereses no pagados se acumulan sobre el saldo anterior. La bola de nieve empieza a rodar cuesta abajo y, si no se frena a tiempo, puede volverse una deuda impagable que devora tus ingresos mensuales.
La educación financiera te dota de las herramientas para cambiar de bando de inmediato. El objetivo es dejar de ser quien paga los intereses para convertirte en quien los cobra.
Para lograrlo, el factor más determinante no es cuánto dinero tienes hoy, sino el tiempo. Como el crecimiento del interés compuesto se acelera con los años, empezar a invertir montos pequeños a los 20 o 30 años genera una riqueza significativamente mayor al momento del retiro que intentar salvar las finanzas invirtiendo grandes sumas a los 50 años. El tiempo es el catalizador que convierte los pequeños hábitos diarios en fortunas futuras.
Regla de oro: No esperes a tener un gran capital para empezar a invertir. El interés compuesto premia la constancia y la paciencia por encima de la cantidad inicial.
En conclusión, el interés es una ley financiera inevitable. Puedes ignorarla y permitir que las tasas de las tarjetas de crédito erosionen silenciosamente tu patrimonio, o puedes educarte, abrir una cuenta de inversión y poner esa fuerza matemática a trabajar para ti las 24 horas del día. La decisión de en qué lado de la ecuación quieres estar es enteramente tuya.
¿Conocías el impacto que el tiempo tiene sobre el interés compuesto a la hora de planificar tus ahorros?
Te puede interesar